Domain british-empire.de kaufen?
Wir ziehen mit dem Projekt
british-empire.de um.
Sind Sie am Kauf der Domain
british-empire.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain british-empire.de kaufen?
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
Wie viele Kolonien hatte das British Empire?
Das British Empire hatte im Laufe seiner Geschichte eine Vielzahl von Kolonien auf der ganzen Welt. Es erstreckte sich über verschiedene Kontinente, darunter Nordamerika, Afrika, Asien, Australien und Teile Europas. Die genaue Anzahl der Kolonien variierte im Laufe der Zeit aufgrund von Eroberungen, Verlusten und Unabhängigkeitsbewegungen. Insgesamt hatte das British Empire im Laufe seiner Geschichte schätzungsweise zwischen 50 und 60 Kolonien. Einige der bekanntesten Kolonien des British Empire waren Indien, Kanada, Australien, Südafrika und Hongkong. **

Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte der deutschen Kolonien, Fachbücher von Horst GründerDie Geschichte der deutschen Kolonien bietet eine umfassende wissenschaftliche Analyse der deutschen Kolonialgeschichte. Verfasst von Horst Gründer, beleuchtet das Buch die komplexen Wechselwirkungen zwischen der Kolonialpolitik des Deutschen Kaiserreichs und den betroffenen Regionen in Afrika, Ostasien und Ozeanien. Es thematisiert die Kolonialbewegung, die Auswirkungen der Kolonialherrschaft sowie die Begegnungen zwischen Kolonialherren und einheimischen Gesellschaften. Die 8. Auflage wurde um die neuesten Forschungsergebnisse ergänzt, was das Werk zu einer wertvollen Ressource für Studierende und Interessierte an historischen Themen macht. Die Verbindung von europäischer Perspektive und den Erfahrungen der Peripherie ermöglicht ein differenziertes Verständnis der langfristigen Folgen der Kolonialherrschaft.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dominanz - Die Kunst der erotischen Herrschaft / Erotischer Hörbuch Ratgeber - Arne Hoffmann, Audio, 9783862779116Dominanz - Die Kunst Der Erotischen Herrschaft / Erotischer Hörbuch Ratgeber Von Arne Hoffmann, Lebe.jetzt, 978-3-86277-911-6, Sprecher: Veruschka Blum, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisratgeber HGB-Konzernabschluss, Fachbücher von Ralf PöllerDer "Praxisratgeber HGB-Konzernabschluss" bietet eine umfassende Anleitung zur Erstellung von Konzernabschlüssen für mittelständische Unternehmen in der Rechtsform der Kapital- oder Personengesellschaft. Anhand praxisnaher Fälle werden die wesentlichen Schritte und Herausforderungen erläutert, die bei der Erstellung eines Konzernabschlusses zu beachten sind. Der Ratgeber behandelt zentrale Themen wie die Vereinheitlichung der in den Konzernabschluss einbezogenen Unternehmen, Währungsumrechnung, Kapital- und Schuldenkonsolidierung sowie die Eliminierung von Zwischenerfolgen und Beteiligungserträgen. Durch die kompakte Darstellung mittels Anwendungs-Checklisten und Mustergliederungen wird eine klare Orientierung geboten. Die praxisnahen Beispiele und Buchungssätze unterstützen die Leser*innen dabei, die komplexen Anforderungen der Rechnungslegung zu meistern. Dieser Ratgeber richtet sich an Bilanzierende, Rechnungslegungsverantwortliche und Abschlussprüfer in mittelständischen Konzernen, die eine fundierte und praxisorientierte Unterstützung suchen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte der deutschen Kolonien, Fachbücher von Horst GründerDie Geschichte der deutschen Kolonien bietet eine umfassende wissenschaftliche Analyse der deutschen Kolonialgeschichte. Verfasst von Horst Gründer, beleuchtet das Buch die komplexen Wechselwirkungen zwischen der Kolonialpolitik des Deutschen Kaiserreichs und den betroffenen Regionen in Afrika, Ostasien und Ozeanien. Es thematisiert die Kolonialbewegung, die Auswirkungen der Kolonialherrschaft sowie die Begegnungen zwischen Kolonialherren und einheimischen Gesellschaften. Die 8. Auflage wurde um die neuesten Forschungsergebnisse ergänzt, was das Werk zu einer wertvollen Ressource für Studierende und Interessierte an historischen Themen macht. Die Verbindung von europäischer Perspektive und den Erfahrungen der Peripherie ermöglicht ein differenziertes Verständnis der langfristigen Folgen der Kolonialherrschaft.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wie viele Kolonien hatte das British Empire?
Das British Empire hatte im Laufe seiner Geschichte eine Vielzahl von Kolonien auf der ganzen Welt. Es erstreckte sich über verschiedene Kontinente, darunter Nordamerika, Afrika, Asien, Australien und Teile Europas. Die genaue Anzahl der Kolonien variierte im Laufe der Zeit aufgrund von Eroberungen, Verlusten und Unabhängigkeitsbewegungen. Insgesamt hatte das British Empire im Laufe seiner Geschichte schätzungsweise zwischen 50 und 60 Kolonien. Einige der bekanntesten Kolonien des British Empire waren Indien, Kanada, Australien, Südafrika und Hongkong. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Dominanz - Die Kunst der erotischen Herrschaft / Erotischer Hörbuch Ratgeber - Arne Hoffmann, Audio, 9783862779116Dominanz - Die Kunst Der Erotischen Herrschaft / Erotischer Hörbuch Ratgeber Von Arne Hoffmann, Lebe.jetzt, 978-3-86277-911-6, Sprecher: Veruschka Blum, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
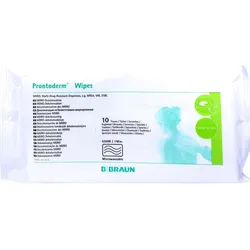
Prontoderm Wipes Einmalwascht.mrsa Dekolonisierung 10 STProdukteigenschaften: Prontoderm Wipes 10 feuchte Einmaltücher für Haut und Schleimhaut Produktbeschreibung: Feuchte Einmal-Tücher zur MRE-Dekolonisierung von Haut und Schleimhaut durch physikalische Reinigung. Eigenschaften: Sehr gute Hautbenetzung Geeignet für Patienten mit empfindlicher Haut und beeinträchtigten Schleimhäuten Ideal für die zeitund kostensparende Hautdekolonisation von immobilen Patienten Einfache Handhabung (kein Waschlappen, keine Waschschüssel) Kein Abspülen oder Abwaschen nötig Erwärmbar in der Mikrowelle (550 W / 1 min.). Einleitung: Multi resistente Erreger (MRE oder MDRO = Multi-Drug-Resistant-Organisms) wie MRSA (Methicillin/ Multi-resistenter Staphylocoecus aureus), VRE (Vancomycin-resistente Enterokokken) oder ESBL (Extended Spectrum Beta Lactamase) bereiten zunehmend Probleme im Gesundheitswesen und haben einen ernstzunehmenden gesellschaftlichen Einfluss (z.B. community-aquired (CA-) MRSA). MRE können die Haut kolonisieren. Diese Kolonisation muss insbesondere vor operativen Eingriffen, bei katheterisierten oder immunsupprimierten Patienten unter allen Umständen vermieden werden, um ernsthaften Problemen wie Infektionen vorzubeugen. Ziel Ist es, die Inzidenz solcher Infektionen durch Dekolonisation zu reduzieren. Diese Gebrauchsanweisung zeigt, wie die Dekolonisation mit der Prontoderm Produktfamilie zeitsparend und einfach durchgeführt werden kann. Indikationen für die Prontoderm Produktfamilie: MRE&ndash,Dekolonisation durch physikalische Reinigung. Geeignet zur Anwendung im medizinischen Umfeld. Geeignet für die präoperative Reinigung. Anhaltender antimikrobieller Barriere&ndash,Effekt zur Vermeidung der Rekolonisation durch die transiente Flora. Hemmung des Wachstums, der Ausbreitung und der Übertragung von MRE. Geruchsreduktion. Indikationen für ProntOral: MRE&ndash,Dekolonisation der Mundhöhle und des Rachens durch physikalische Reinigung. Vorbeugung von Plaque&ndash,Bildung, Karies, Paradontitis und Gingivitis. Geeignet zur Anwendung im medizinischen Umfeld. Anhaltender antimikrobieller Barriere&ndash,Effekt zur Vermeidung der Rekolonisation durch die transiente Flora. Hemmung des Wachstums, der Ausbreitung und der Übertragung von MRE. Geeignet für Patienten mit beeinträchtigten Schleimhäuten (zB. nach onkologischer Bestrahlung oder Chemotherapie). Vorgesehene Anwender: Ärzte, Pflegepersonal, sowie Angehörige und der betroffene Patient selbst nach entsprechender Instruktion. In Krankenhäusern, Pflegeheimen und zu Hause. Vorbereitung: Prontoderm Produkte oder ProntOral dürfen nicht mit anderen Seifen oder Lösungen vermischt werden. Die Prontoderm Produkte sind gebrauchsfertig. Prontoderm Wipes können anstelle von mit Prontoderm Lösung getränkten Waschlappen eingesetzt werden und können vor Gebrauch in der Mikrowelle erwärmt werden. Prontoderm Lösung kann vor der Anwendung auf Körpertemperatur erwärmt werden {z.B. in einem Wasserbad oder Inkubator). Anwendung: Ganzkörperreinigung und Dekolonisation von immobilen Patienten: Je nach Grösse des Patienten werden ca. 300 - 500 ml Prontoderm Lösung benötigt. Es ist kein Abspülen nach der Anwendung nötig (leave-on Produkte). Die Patienten werden mit frischen Waschlappen, welche gründlich mit Prontoderm Lösung getränkt werden, gereinigt. Zu diesem Zweck werden mind. 8 frische, saubere Waschlappen benötigt. Zusätzlich werden mehrere Wattestäbchen benötigt, z.B. für die Anwendung in Ohren und Nase. Nach jedem Anwendungsschritt werden die Waschlappen bzw. Wattestäbchen entsorgt oder wiederaufbereitet und frische Utensilien für den nächsten Schritt verwendet. Sobald eine Seite des Körpers komplett gereinigt ist wird ein frisches Leinentuch unter dem Patienten platziert und danach wird die andere Körperseite wie unten beschrieben behandelt. 1. Orale Pflege: Zahnersatz für mindestens 15 Minuten in Prontoderm Lösung einlegen, anhaftende Verunreinigungen mit einer Bürste entfernen, danach mit Wasser spülen. ProntOral zur Spülung von Mund und Rachen verwenden. Mehrmals täglich für 30 Sekunden (60 Sekunden im Falle von MRSA) mit ca. 10 ml unverdünnter Lösung gurgeln, nicht schlucken, anschließend nicht spülen. 2. Nase: Nase mit Prontoderm Nasal Gel und einem Wattestäbchen gründlich reinigen. Nase und insbesondere Vorräume mindestens 3 mal täglich gründlich reinigen. Die Bildung von festhaftenden Krusten ist zu verhindern, um die Nährstoffbasis für eine mögliche Rekolonisation so gering wie möglich zu halten. 3. Haarwaschung: Getränkten Waschlappen benutzen. Nach 3-5 Minuten das Haar sorgfältig mit einem sauberen Tuch trocknen. Falls gewünscht, Haare anschließend mit einem Shampoo der Wahl waschen. 4. Gesicht: Alle Hautareale vollständig mit Prontoderm Lösung benetzen.12,42 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.